
Carrera global por los minerales críticos: ¿Una oportunidad única para América Latina?
Introducción
En noviembre de 2023, la Cumbre de la Alianza para la Prosperidad Económica en las Américas emitió una declaración conjunta en la que acordaba establecer a las Américas “como el epicentro de las cadenas de valor y suministro regionales más competitivas, inclusivas, sostenibles y resilientes del mundo1". Esta visión estratégica tiene como base a los minerales críticos, que se han convertido en un elemento clave en las cadenas de suministro globales debido a su papel esencial en la producción de tecnología de energía limpia y la transformación digital. América Latina se encuentra a la vanguardia de este cambio, ya que cuenta con algunas de las reservas de minerales críticos más grandes del mundo—que otorga a la región una posición única en la transición global hacia la energía limpia y la transformación digital.
Este artículo explora la oportunidad latente que los minerales críticos representan para la región, incluyendo los elementos de tierras raras, grafito, litio y cobre. A partir de un análisis de la dinámica cambiante de la oferta y la demanda, argumentamos que, tal como lo hicieron en su momento los combustibles fósiles, los minerales críticos pueden ser un factor extraordinario para impulsar el crecimiento económico regional. También notamos que una dependencia excesiva de estos conlleva riesgos económicos y políticos.
La brecha entre las reservas minerales críticas y la extracción y procesamiento
América Latina posee algunas de las reservas minerales más grandes del mundo. Entre estas se encuentran el primer depósito mundial de cobre y cuarto de litio en Chile, así como el tercer depósito tanto de níquel como de tierras raras en Brasil (ver gráfico 12).
Ranking de reservas globales de minerales críticos de América Latina
Ranking global de reservas probadas y % de reservas probadas globales de minerales críticos

América Latina tiene un desempeño inferior en la producción de minerales críticos respecto a sus vastas reservas
% de participación de América Latina en producción y reservas de minerales seleccionados
América Latina va a la zaga de sus competidores en rentas minerales
Rentas minerales como porcentaje del Producto Interno Bruto
Aumentan las inversiones en la industria minera de tierras raras de Brasil
Brasil ocupa el tercer lugar mundial en reservas de elementos de tierras raras (ERR, albergan un conjunto de 17 elementos metálicos de la tabla periódica5), sólo después de China y Vietnam6. Si bien los ERR no suelen representar una gran parte de la composición general de un producto, son un componente clave para la funcionalidad de teléfonos móviles, televisores/monitores de pantalla plana, vehículos eléctricos (VE) e híbridos, láseres, sistemas de radar y sonar (ver gráfico 47, 8). Wood Mackenzie estima que la demanda de estos elementos crecerá hasta casi 240.000 toneladas en 2030, frente a las 171.300 de 20229.
Minerales críticos utilizados en vehículos eléctricos vs. convencionales
Kilogramo de minerales críticos por vehículo
Si bien Brasil ha clasificado a los ERR como “minerales estratégicos” en su Plan Nacional Minero 2030, actualmente no existe ningún operador que extraiga los concentrados por separado, por lo que aún no han sido comercializados10. Sin embargo, esto está a punto de cambiar. En 2023, la empresa minera brasileña Mineração Serra Verde anunció una inversión de 170 millones de dólares para producir un concentrado mineral único a partir de cuatro ERR que son esenciales para los motores de vehículos eléctricos y generadores de turbinas eólicas11. Brasil podría convertirse en el tercer mayor productor a nivel mundial y el primero fuera de Asia.
Por otro lado, Brasil también es actualmente el tercer productor mundial de grafito, mineral ampliamente utilizado en las baterías. A medida que China endurece los controles de exportación de éste, se abre una oportunidad única para que Brasil refuerce su capacidad de extracción, producción y sus cadenas de suministro cercanas a la costa12.
Cambios en regulaciones y regímenes fiscales están alterando el statu quo
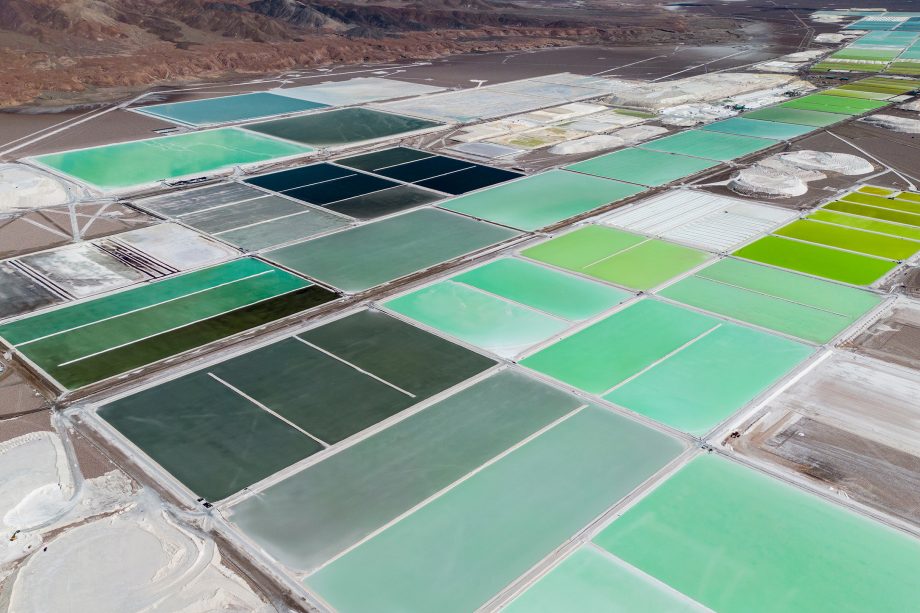
El litio es un catalizador de la transición energética verde, así como de la transformación digital, dada su presencia en las baterías recargables de iones de litio. Estas pueden ser utilizadas en casi cualquier cosa, desde vehículos eléctricos hasta computadoras portátiles y almacenamiento de respaldo de energía solar13. La demanda de este mineral para lograr los objetivos de cero emisiones netas podría superar con creces la oferta tan pronto como en 2030 (ver gráfico 514). Las salinas latinoamericanas ricas en litio, ubicadas en el "triángulo del litio", que comprende Argentina, Chile y Bolivia, poseen en conjunto más de 50% de las reservas conocidas del mundo15. Actualmente, se están realizando cambios en las regulaciones de la minería de litio en la región.
Demanda total de litio para lograr cero emisiones netas amenaza con superar la oferta en 2030
Proyección de kilotones de litio
México ha promulgado un nuevo decreto que declara al litio como recurso nacional de utilidad pública y prohíbe la exploración y explotación a las empresas privadas, ya que estas actividades serán realizadas por “LitioMx”16, un organismo público descentralizado. Esto ha generado obstáculos a proyectos como la mina Sonora, adquirida en 2021 por el productor chino Ganfeng Lithium por 356.8 millones de dolares y que se esperaba que estuviera en producción en 202317.
En Bolivia, la industria del litio fue nacionalizada en 2009, cuando fue declarada “elemento estratégico”18 y la actividad minera es actualmente administrada por la empresa estatal Yacimientos de Litio Bolivianos (YLB). En un proyecto piloto de 202219, su producción solo ascendió a 600 toneladas de carbonato de litio equivalente (CLE). Si bien en 2023, el presidente Luis Arce firmó dos acuerdos con empresas rusas y chinas, ninguno se ha podido concretar debido a la falta de un marco legal que determine cómo las compañías extranjeras pueden extraer o industrializar litio en el país20. Actualmente, los legisladores debaten varias leyes para determinar las regalías mineras, que van desde un mínimo del 3% hasta un máximo del 20%21.
Conciliación de prácticas mineras actuales con la inclusión afectará las oportunidades futuras
América Latina genera el 40% de la producción mundial de cobre, gracias a las fuertes reservas y capacidad minera de Chile, Perú y México, entre otros países22. El cableado de cobre es un componente clave de tecnologías como redes 5G, dispositivos del Internet de las Cosas, vehículos eléctricos, infraestructura de carga y energía solar fotovoltaica y otras energías limpias23, 24. El papel central de este mineral en la transición verde significa que su demanda podria acelarse exponencialmente a partir de 2025, lo que representa una oportunidad para impulsar la inversión en la extracción y procesamiento25.
Recientemente, la industria minera del cobre en América Latina ha chocado con el movimiento por el crecimiento inclusivo—centrado enabordar las necesidades de las comunidades locales e indígenas y del medio ambiente, a través de oportunidades de negocio nuevas y existentes. “Dadas las previas experiencias, ha habido un movimiento de la sociedad civil y grupos específicos que son más cautelosos sobre los beneficios que las industrias extractivas y, particularmente la minería, pueden tener en el bienestar de sus ciudadanos, lo que a su vez ha afectado el desarrollo de regulaciones y discusiones sobre cuál es el futuro de esta actividad en la región”, explica María Fernanda Ballesteros, gerente para México del Instituto de Gobernabilidad de los Recursos Naturales.
El año pasado, Panamá experimentó varias semanas de protestas a raíz de la adjudicación de un contrato de extracción de cobre a una empresa canadiense que una parte del público consideró ilegal y perjudicial para el medio ambiente. Este país tiene el 1,5% de las reservas mundiales de cobre y, de cerrarse definitivamente la mina incluida en el acuerdo, podría perder un crecimiento anual del Producto Interno Bruto (PIB) de 6%. Actualmente, el yacimiento ha sido cerrado temporalmente ya que los suministros para mantenerla en funcionamiento están bloqueados26.
Perú, que posee el tercer mayor depósito de cobre a nivel mundial, está experimentando una agitación interna similar y los inversionistas deben anticipar el riesgo de malestar social, a medida que las protestas de las comunidades rurales contra las operaciones mineras siguen escalando y causan prolongadas interrupciones27.
México, que posee la novena mayor reserva de cobre a nivel mundial, ha comenzado a tomar medidas formales para reforzar la inclusión y proteccionismo interno en la industria minera. El Senado ya aprobó reformas, incluyendo la reducción de la duración máxima de las concesiones de 50 a 30 años28 y el requisito de que las empresas reviertan el 5% de sus ganancias a las comunidades locales.
Es importante diversificar las cadenas de suministro para satisfacer tanto la demanda como las necesidades de seguridad energética
Mientras la región sortea obstáculos regulatorios autoimpuestos, las reservas permanecen intactas. Al mismo tiempo, ha surgido un doble desafío: las cadenas de suministro de minerales críticos, incluyendo la extracción, pero especialmente el procesamiento, están cada vez más controladas por China (ver gráfico 629). Todo esto a la vez que la demanda global de minerales críticos va en aumento.
A pesar de que América Latina posee algunas de las reservas de minerales críticos más grandes, China domina el procesamien
% de participación de los tres principales países productores de minerales en el procesamiento de minerales seleccionados
La Agencia Internacional de Energía (AIE) ha expresado un optimismo cauteloso de que el reciente auge de las inversiones en minerales críticos ayude a satisfacer la creciente demanda para lograr los objetivos de cero emisiones netas. Sin embargo, este organismo también advierte de que tanto los retrasos en los proyectos como los sobrecostos plantean riesgos y sólo se ha logrado un “progreso limitado” en las fuentes de suministro de minerales críticos. En términos de refinación/procesamiento, la cuota de mercado de países como China ha aumentado30.
Otros pronósticos plantean un panorama menos optimista. Al examinar el mercado actual del cobre, se espera que la demanda para la transición energética se duplique para el año 2035. Sin embargo, se estima que la escasez de oferta de este mineral comience en 2025 y se extienda durante toda la década31. Para cerrar esta brecha, el mundo necesitará aumentar rápidamente el suministro.
Si bien existe un consenso general de que América Latina no puede satisfacer completamente la demanda mundial de cobre, se están invirtiendo casi 50 mil millones de dólares en proyectos que comenzarán a producir antes de 2030, con los cuales se agregarían 3.2 millones de toneladas al año a las actuales 7.6 millones de toneladas anuales32. Argentina, que actualmente no produce cobre, tiene seis proyectos en trámite que se espera que entren en funcionamiento antes de 2030 y podrían producir 793.000 toneladas/año, lo que la colocaría entre los 10 principales productores mundiales (ver gráfico 733, 34).
Producción de cobre prevista de Argentina la ubica entre los 10 primeros países a nivel mundial
Miles de toneladas de producción anual de cobre
Conclusión
Vale la pena considerar la posibilidad de que América Latina capitalice sus vastas reservas de minerales críticos. Mientras intenta conciliar su complicado pasado con la industria minera (algunas veces creando obstáculos a la inversión nacional y extranjera), los precios siguen el ritmo de la creciente demanda para lograr los objetivos de las transiciones digital y de energía limpia y aumentan el valor de las inversiones en extracción y procesamiento.
Según datos del Servicio Geológico de Estados Unidos de 202135, Australia, a pesar de tener la mitad de las reservas de litio que tiene Chile, ha logrado convertirse en el mayor productor mundial en la actualidad. En el marco de su Estrategia de Minerales Críticos, el país ha invertido 4.000 millones de dólares australianos en diversas operaciones de extracción y procesamiento.36 Si la región hiciera lo mismo, podría establecerse como un actor clave en las cadenas globales de suministro de minerales críticos tanto a nivel de exploración y explotación como de transporte, procesamiento y almacenaje, lo que, a su vez, generaría un efecto dominó de oportunidades de nearshoring para otros sectores.
2https://viewpoint.eiu.com/analysis/article/993662482/
3https://www.iea.org/data-and-statistics/charts/latin-america-s-share-in-the-production-and-reserves-of-selected-minerals-2021
4https://data.worldbank.org/indicator/NY.GDP.MINR.RT.ZS?locations=BR-AR-CO-BO-PE-CL-MX-AU-CD
5https://www.vinachem.com.vn/content/market-and-product-vnc/rare-earths-reserves-top-8-countries.html
6https://www.americangeosciences.org/critical-issues/faq/what-are-rare-earth-elements-and-why-are-they-important
7https://www.energy.gov/fecm/rare-earth-elements
8https://www.wsj.com/articles/the-u-s-wants-a-rare-earths-supply-chain-heres-why-it-wont-come-easily-dfc3b632
9 https://www.iea.org/data-and-statistics/charts/minerals-used-in-electric-cars-compared-to-conventional-cars
10 https://www.agp.org.br/wp-content/uploads/2011/06/planoNacionalMinera.pdf
11https://www.brasilmineral.com.br/noticias/com-a-serra-verde-goias-ingressa-no-mercado-mundial-de-terras-raras
12https://www.nytimes.com/2023/11/06/opinion/electric-battery-energy-china.html
13https://dec.vermont.gov/sites/dec/files/wmp/SolidWaste/Documents/lithium-basedBatteryManagementFactSheet.pdf
14https://foreignpolicy.com/2022/10/17/lithium-triangle-mining-prices-electric-batteries-south-america-economy/
15https://www.iea.org/data-and-statistics/charts/anticipated-supply-and-projected-demand-for-lithium-in-the-net-zero-scenario-2030
16https://investmentpolicy.unctad.org/investment-policy-monitor/measures/3941/reserves-all-lithium-exploration-and-exploitation-activities-exclusively-for-the-mexican-state
17https://www.ft.com/content/5424e057-e0bf-42eb-907e-af63683452a9
18https://www.dentons.com/en/insights/articles/2023/november/28/investing-in-lithium-in-bolivia#:~:text=Lithium's%20Legal%20Regime%20in%20Bolivia&text=However%2C%20this%20general%20mining%20framework,be%20carried%20out%20by%20YLB%E2%80%9D.
19https://www.americasquarterly.org/article/latin-americas-lithium-sands-are-shifting/
20https://english.elpais.com/economy-and-business/2023-05-12/from-a-meeting-with-stiglitz-to-tensions-with-the-us-luis-arce-changes-the-course-of-lithium-politics-in-bolivia.html
21https://www.bnamericas.com/en/news/bolivia-seeks-consensus-on-lithium-royalties
22https://www.iea.org/commentaries/latin-america-s-opportunity-in-critical-minerals-for-the-clean-energy-transition
23https://www.dnv.com/article/the-role-of-copper-in-the-energy-transition-247342#:~:text=Infrastructure%20(incl.,cities%20require%20lots%20of%20copper.&text=More%205G%20networks%3B%20Internet%20of,for%20efficient%20connectivity%20and%20conductivity.
24https://www.spglobal.com/marketintelligence/en/mi/research-analysis/growing-appetite-copper-threatens-energy-transition-climate.html
25https://viewpoint.eiu.com/analysis/article/443594427
26https://www.reuters.com/markets/commodities/first-quantum-place-panama-copper-mine-maintenance-mode-sources-2023-11-20/
27https://viewpoint.eiu.com/analysis/article/503481433
28https://apnews.com/article/mexico-mining-reform-concessions-payments-laws-e039d83fbe72a90e1d2729d492cff2c5
29https://www.iea.org/data-and-statistics/charts/share-of-top-three-producing-countries-in-processing-of-selected-minerals-2022
30https://www.iea.org/reports/critical-minerals-market-review-2023/implications#abstract
31https://www.spglobal.com/marketintelligence/en/mi/research-analysis/growing-appetite-copper-threatens-energy-transition-climate.html
32https://www.bnamericas.com/en/features/latin-americas-copper-projects-seen-as-insufficient-to-avoid-a-deficit
33https://www.reuters.com/markets/commodities/red-metal-rising-argentina-sets-lofty-sights-global-copper-top-10-2023-05-08/
34ibid
35https://www.mining-technology.com/features/critical-mineral-geopolitics-latin-americas-untapped-potential/
36https://exportfinancecdn.azureedge.net/media/pdajuigc/critical-minerals-brochure_oct23.pdf
EXPLORE TODAS LAS POSIBILIDADES DE SU PATRIMONIO
Podemos ayudarle a navegar un panorama financiero complejo. Hablemos.
Contáctenos
