
A corrida global pelos minerais críticos… uma oportunidade única para a América Latina?
Introdução
Ao concluir a Cúpula de Parceria para a Prosperidade Econômica das Américas em novembro de 2023, sua declaração conjunta buscou estabelecer “as Américas como o lar das cadeias de valor e suprimento regionais mais competitivas, inclusivas, sustentáveis e resilientes do mundo”.1 Na base dessa visão estratégica estão os minerais críticos, que ocupam um lugar significativo nas cadeias de suprimento e nos estoques globais devido ao seu papel essencial na tecnologia digital, de energia limpa, bem como na fabricação. A América Latina está na vanguarda dessa mudança, pois a região possui algumas das maiores reservas de minerais críticos do mundo, o que a posiciona de forma única para contribuir com as transições globais para a energia limpa e digital. Este artigo explora a oportunidade latente que os minerais críticos, incluindo elementos de terras raras, grafite, lítio e cobre, representam para a região.
Por meio de uma análise das dinâmicas de oferta e demanda em constante mudança, argumentamos que, assim como já aconteceu com os combustíveis fósseis, os minerais críticos podem representar uma oportunidade incomparável para impulsionar o crescimento. Além disso, adverte que uma dependência excessiva deste setor acarreta riscos econômicos e políticos.
A lacuna entre as reservas minerais críticas e sua mineração e processamento
A América Latina abriga alguns dos maiores depósitos minerais do mundo, que vão desde os maiores depósitos de cobre e o quarto maior depósito de lítio no Chile, até as terceiras maiores reservas globais de níquel e de elementos de terras raras no Brasil (ver figura 1).
Classificação das reservas globais de minerais críticos da América Latina
Classificação das reservas comprovadas globais e % das reservas comprovadas globais de minerais críticos

A América Latina tem um desempenho aquém na produção de minerais críticos em comparação com suas vastas reservas
Percentual de participação da América Latina na produção e nas reservas de minerais selecionados
A América Latina está atrás de seus concorrentes nas receitas minerais.
Receitas minerais como porcentagem do PIB
Os investimentos na indústria de mineração de terras raras do Brasil estão aumentando
Depois da China e do Vietnã5, o Brasil possui a terceira maior reserva do mundo de elementos de terras raras (ETR), que compreende um conjunto de 17 elementos metálicos da tabela periódica6. Embora os ETRs frequentemente não representem uma grande parte da composição geral dos produtos, eles são um componente essencial para a funcionalidade de itens como celulares, monitores/TVs de tela plana, veículos elétricos (EV) e híbridos, lasers, sistemas de radar e sonar (veja a figura 4)7 Wood Mackenzie estima que a demanda por elementos de terras raras crescerá para quase 240.000 toneladas até 2030, em comparação com 171.300 toneladas em 2022.8
Minerais críticos utilizados em veículos elétricos em comparação com veículos convencionais
Kg de minerais críticos por veículo
Embora o Brasil tenha classificado os ETRs como “minerais estratégicos” como parte de seu Plano Nacional de Mineração 2030, atualmente não há um operador que extraia concentrados de ETR separadamente de outros elementos, portanto, eles ainda não foram comercializados.10 Essa realidade está prestes a mudar. Em 2023, a empresa de mineração brasileira Mineração Serra Verde anunciou um investimento de US$ 170 milhões que, quando concluído, irá produzir um concentrado mineral único de quatro ETRs essenciais para uso em motores de veículos elétricos e geradores de turbinas eólicas11. O Brasil está prestes a se tornar o terceiro maior produtor mundial e o primeiro fora da Ásia a produzir esses ETRs. Hoje, o país é o terceiro maior produtor mundial de grafite, amplamente utilizado em baterias. À medida que a China intensifica os controles de exportação de grafite, surge uma oportunidade única para o Brasil fortalecer sua capacidade de mineração e produção, além de suas cadeias de suprimentos nearshore.12
Mudanças nas regulamentações e regimes tributários estão alterando o status quo
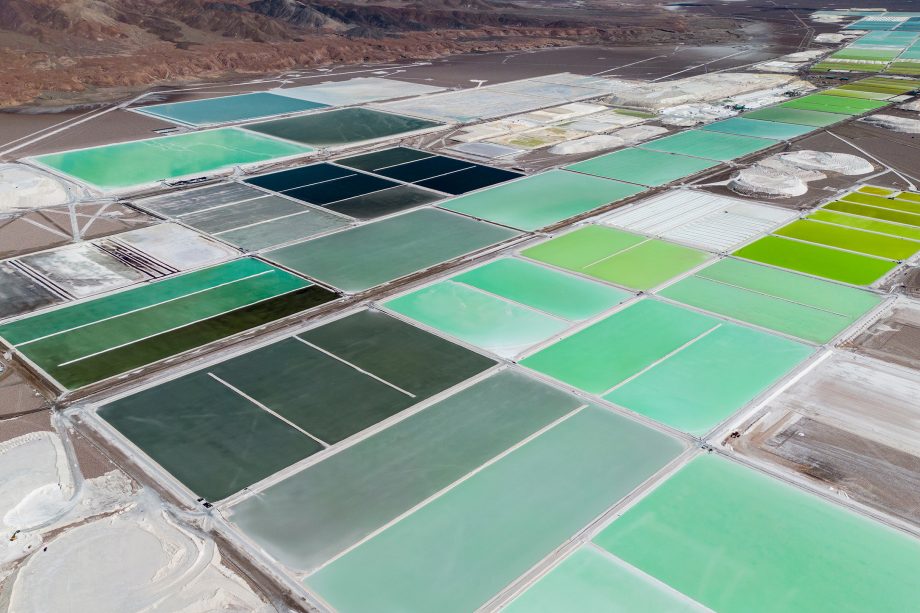
O lítio é um catalisador da transição para energia limpa, bem como da transformação digital, devido à sua presença em baterias recarregáveis de íon de lítio. Elas podem ser usadas em tudo, desde veículos elétricos até laptops e armazenamento de reserva de energia solar13. Dessa forma, a demanda por lítio para atingir as metas de emissões líquidas zero poderia superar em muito a oferta já em 2030 (veja a figura 5). As salinas ricas em lítio da região, localizadas no “triângulo do lítio”, composto por Argentina, Chile e Bolívia, detêm coletivamente mais de 50% das reservas conhecidas de lítio do globo14. No entanto, estão em andamento mudanças nas regulamentações de mineração de lítio na região.
A demanda líquida total zero de lítio em 2030 ameaça superar a oferta
Projeção de quilotoneladas de lítio.
O México promulgou um novo decreto declarando o lítio como um recurso nacional de utilidade pública, proibindo empresas privadas de explorar e extrair lítio. Todas essas atividades serão conduzidas por uma autoridade pública descentralizada, criada pelo governo mexicano, chamada “LitioMx”.16 Isso criou obstáculos para projetos atuais, incluindo a mina de Sonora, que a produtora chinesa Ganfeng Lithium comprou por US$ 285 milhões em 2021 e que estava prevista para entrar em produção até 2023.17 A indústria de lítio boliviana foi nacionalizada em 2009, quando o país o declarou como um “elemento estratégico”.18 Atualmente, a mineração de lítio é gerenciada pela estatal Yacimientos de Litio Bolivianos (YLB); no entanto, sua produção a partir de um projeto piloto totalizou apenas 600 toneladas de equivalente de carbonato de lítio (LCE) em 2022.19 Embora o presidente Luis Arce tenha assinado dois acordos com empresas russas e chinesas em 2023, eles não podem ser finalizados, pois atualmente não há um arcabouço legal que determine como as empresas estrangeiras podem extrair ou industrializar o lítio no país.20 Atualmente, os legisladores bolivianos estão debatendo várias leis para determinar os royalties de mineração, que variam de um mínimo de 3% a um máximo de 20%.21
Conciliar as práticas de mineração existentes com a inclusão terá impacto nas oportunidades futuras
A América Latina responde por 40% da produção mundial de cobre, graças às sólidas reservas e capacidade de mineração no Chile, Peru e México, entre outros países da região.22 A fiação de cobre é um componente essencial da tecnologia, incluindo redes 5G, dispositivos de Internet das Coisas, veículos elétricos, infraestrutura de carregamento e painéis solares fotovoltaicos, entre outras tecnologias de energia limpa.23, 24 O papel central do cobre na transição verde significa que a sua demanda pode aumentar significativamente em 2025 e nos anos seguintes, o que representa uma oportunidade para fortalecer os investimentos na mineração e no processamento deste elemento estratégico.25
Recentemente, a indústria de mineração de cobre da região tem entrado em conflito com o movimento pelo crescimento inclusivo, que busca abordar as necessidades das comunidades locais e indígenas que foram ignoradas por muito tempo, bem como o meio ambiente, em oportunidades de negócios existentes e novas. “Devido às experiências anteriores com a indústria extrativa, houve um movimento da sociedade civil e de grupos específicos que estão mais cautelosos sobre os benefícios que as indústrias extrativas, e especialmente a mineração, podem trazer para o bem-estar de seus cidadãos, o que, por sua vez afetou, o desenvolvimento de regulamentações e discussões sobre qual é o futuro da mineração na região”, afirma Maria Fernanda Ballesteros, gerente de país no México no Natural Resources Governance Institute.
Em outubro de 2023, o Panamá foi palco de várias semanas de protestos devido a um contrato de mineração de cobre concedido a uma empresa canadense considerada corrupta e prejudicial ao meio ambiente. O Panamá, que possui 1,5% das reservas globais de cobre, estava prestes a perder um crescimento anual do PIB de 6% se essa mina fechasse. A mina foi temporariamente fechada para manutenção, pois os suprimentos necessários para sua operação foram bloqueados.26 O Peru, que detém as terceiras maiores reservas de cobre globalmente, está enfrentando uma turbulência local semelhante: os investidores em mineração devem antecipar o risco de agitação social, já que os protestos de comunidades rurais contra as operações de mineração estão se tornando cada vez mais violentos e causando longas interrupções nas operações.27
O México, que detém a 9.ª maior reserva de cobre do mundo, começou a tomar medidas formais para fortalecer a inclusão e o protecionismo doméstico na indústria de mineração. O Senado mexicano aprovou reformas na indústria de mineração, incluindo a exigência de que as empresas mineradoras destinem 5% de seus lucros às comunidades locais, além da redução do prazo máximo das concessões de 50 para 30 anos.28
É necessário diversificar as cadeias de suprimentos para atender tanto à demanda quanto às necessidades de segurança energética
Enquanto a região enfrenta obstáculos regulatórios autoimpostos, as reservas permanecem intocadas. Ao mesmo tempo, surge um desafio duplo: as cadeias de suprimentos de minerais críticos, incluindo mineração, mas principalmente processamento, estão cada vez mais controladas por uma única fonte, a China (veja a figura 6), ao mesmo tempo em que a demanda global por minerais críticos continua crescendo.
Apesar da América Latina possuir algumas das maiores reservas de minerais críticos, a China domina o processamento
Percentual de participação dos três principais países produtores de minerais no processamento de minerais selecionados.
A Agência Internacional de Energia (AIE) expressou otimismo cauteloso de que o recente aumento nos investimentos em minerais críticos ajudará a atender à crescente demanda para atingir as metas totais de emissões líquidas zero. No entanto, alerta que tanto os atrasos nos projetos quanto os custos excessivos continuam a representar riscos, e apenas “progresso limitado” foi feito nas fontes de suprimento de minerais críticos. Em termos de refino/processamento, a participação de mercado de países como a China aumentou.30
Outras previsões desenham um quadro mais sombrio. Revisando o mercado atual do cobre, espera-se que a demanda pelo elemento para a transição energética dobre até 2035, porém a escassez de oferta de cobre começa em 2025 e perdure ao longo da década.31 Para suprir essa lacuna, o mundo precisará aumentar rapidamente o fornecimento de cobre. Embora haja um consenso de que a América Latina não pode atender por completo à demanda global por cobre, quase US$ 50 bilhões estão sendo investidos em projetos de cobre na região que iniciarão a produção antes de 2030, adicionando 3,2 megatoneladas ao ano (Mt/ano) às atuais 7,6 Mt/ano.32 A Argentina, que atualmente não produz cobre, tem seis projetos em andamento que devem entrar em operação antes de 2030 e podem produzir 793.000 toneladas por ano, colocando a Argentina entre os dez maiores produtores de cobre do mundo (veja a figura 7).33
A produção de cobre prevista da Argentina a coloca entre os dez maiores produtores do mundo.
Milhares de toneladas de produção anual de cobre.
Conclusão
Para a América Latina, aproveitar ao máximo suas vastas reservas de minerais críticos é algo que deve ser considerado. À medida que a região tenta reconciliar seu passado obscuro com a indústria de mineração, o que às vezes cria obstáculos para investimentos locais e estrangeiros, os preços das commodities estão acompanhando a crescente demanda por minerais críticos para atingir as metas de transição energética limpa e digital, aumentando assim o valor dos investimentos na mineração e processamento de minerais críticos. A Austrália, apesar de ter metade das reservas de lítio do Chile, conseguiu se tornar a maior produtora de lítio, segundo dados de 2021 do Serviço Geológico dos Estados Unidos de 2021.35 O país desenvolveu uma Estratégia de Minerais Críticos que investiu AUD 4 bilhões em diversas operações de mineração e processamento.36 Se a região fizesse o mesmo, poderia se estabelecer como o protagonista nas cadeias globais de suprimento de minerais críticos a montante e de transporte e processamento, o que geraria efeitos em cadeia nas oportunidades de nearshoring e reshoring em outros setores também.
1https://www.voanews.com/a/biden-to-meet-latin-leaders-on-economics-migration/7340333.html
2https://viewpoint.eiu.com/analysis/article/993662482/
3https://www.iea.org/data-and-statistics/charts/latin-america-s-share-in-the-production-and-reserves-of-selected-minerals-2021
4https://data.worldbank.org/indicator/NY.GDP.MINR.RT.ZS?locations=BR-AR-CO-BO-PE-CL-MX-AU-CD
5https://www.vinachem.com.vn/content/market-and-product-vnc/rare-earths-reserves-top-8-countries.html
6https://www.americangeosciences.org/critical-issues/faq/what-are-rare-earth-elements-and-why-are-they-important
7https://www.energy.gov/fecm/rare-earth-elements
8https://www.wsj.com/articles/the-u-s-wants-a-rare-earths-supply-chain-heres-why-it-wont-come-easily-dfc3b632
9 https://www.iea.org/data-and-statistics/charts/minerals-used-in-electric-cars-compared-to-conventional-cars
10 https://www.agp.org.br/wp-content/uploads/2011/06/planoNacionalMinera.pdf
11https://www.brasilmineral.com.br/noticias/com-a-serra-verde-goias-ingressa-no-mercado-mundial-de-terras-raras
12https://www.nytimes.com/2023/11/06/opinion/electric-battery-energy-china.html
13https://dec.vermont.gov/sites/dec/files/wmp/SolidWaste/Documents/lithium-basedBatteryManagementFactSheet.pdf
14https://foreignpolicy.com/2022/10/17/lithium-triangle-mining-prices-electric-batteries-south-america-economy/
15https://www.iea.org/data-and-statistics/charts/anticipated-supply-and-projected-demand-for-lithium-in-the-net-zero-scenario-2030
16https://investmentpolicy.unctad.org/investment-policy-monitor/measures/3941/reserves-all-lithium-exploration-and-exploitation-activities-exclusively-for-the-mexican-state
17https://www.ft.com/content/5424e057-e0bf-42eb-907e-af63683452a9
18https://www.dentons.com/en/insights/articles/2023/november/28/investing-in-lithium-in-bolivia#:~:text=Lithium's%20Legal%20Regime%20in%20Bolivia&text=However%2C%20this%20general%20mining%20framework,be%20carried%20out%20by%20YLB%E2%80%9D.
19https://www.americasquarterly.org/article/latin-americas-lithium-sands-are-shifting/
20https://english.elpais.com/economy-and-business/2023-05-12/from-a-meeting-with-stiglitz-to-tensions-with-the-us-luis-arce-changes-the-course-of-lithium-politics-in-bolivia.html
21https://www.bnamericas.com/en/news/bolivia-seeks-consensus-on-lithium-royalties
22https://www.iea.org/commentaries/latin-america-s-opportunity-in-critical-minerals-for-the-clean-energy-transition
23https://www.dnv.com/article/the-role-of-copper-in-the-energy-transition-247342#:~:text=Infrastructure%20(incl.,cities%20require%20lots%20of%20copper.&text=More%205G%20networks%3B%20Internet%20of,for%20efficient%20connectivity%20and%20conductivity.
24https://www.spglobal.com/marketintelligence/en/mi/research-analysis/growing-appetite-copper-threatens-energy-transition-climate.html
25https://viewpoint.eiu.com/analysis/article/443594427
26https://www.reuters.com/markets/commodities/first-quantum-place-panama-copper-mine-maintenance-mode-sources-2023-11-20/
27https://viewpoint.eiu.com/analysis/article/503481433
28https://apnews.com/article/mexico-mining-reform-concessions-payments-laws-e039d83fbe72a90e1d2729d492cff2c5
29https://www.iea.org/data-and-statistics/charts/share-of-top-three-producing-countries-in-processing-of-selected-minerals-2022
30https://www.iea.org/reports/critical-minerals-market-review-2023/implications#abstract
31https://www.spglobal.com/marketintelligence/en/mi/research-analysis/growing-appetite-copper-threatens-energy-transition-climate.html
32https://www.bnamericas.com/en/features/latin-americas-copper-projects-seen-as-insufficient-to-avoid-a-deficit
33https://www.reuters.com/markets/commodities/red-metal-rising-argentina-sets-lofty-sights-global-copper-top-10-2023-05-08/
34ibid
35https://www.mining-technology.com/features/critical-mineral-geopolitics-latin-americas-untapped-potential/
36https://exportfinancecdn.azureedge.net/media/pdajuigc/critical-minerals-brochure_oct23.pdf
Experimente todas as possibilidades do seu patrimônio
Podemos ajudá-lo(a) a atravessar um cenário financeiro complexo. Fale conosco.
Contate-nos
